精品產業健康儀表板
一頁掌握精品產業的關鍵指標。
數據截至 2026年10月27日(巴黎收盤)。更新於 2026年10月27日。第 1 版。
健康評分
持穩
各大集團銷售大致持平,鐘錶出口也重回成長,但投資人計入的情境卻悲觀得多。我們的解讀是:這個產業已止跌,但尚未開始復甦。
- 銷售。集團成長中位數,最新一季:+1.0%持穩
- 股價。精品股組合 vs STOXX Europe 600,年初至今:−35.0 個百分點轉弱
- 鐘錶。瑞士鐘錶出口,3 個月平均:+10.1%復甦
方法:每項訊號計分為 +1(復甦)、0(持穩)或 −1(轉弱)。銷售:集團成長中位數高於 3% 為 +1,低於 0% 為 −1。股價:精品股組合年初至今領先 STOXX Europe 600 超過 5 個百分點為 +1,落後超過 5 個百分點為 −1。鐘錶:3 個月平均出口成長高於 3% 為 +1,低於 0% 為 −1。總分 +1 或以上為「復甦」,−1 或以下為「轉弱」,其餘為「持穩」。
評分走勢
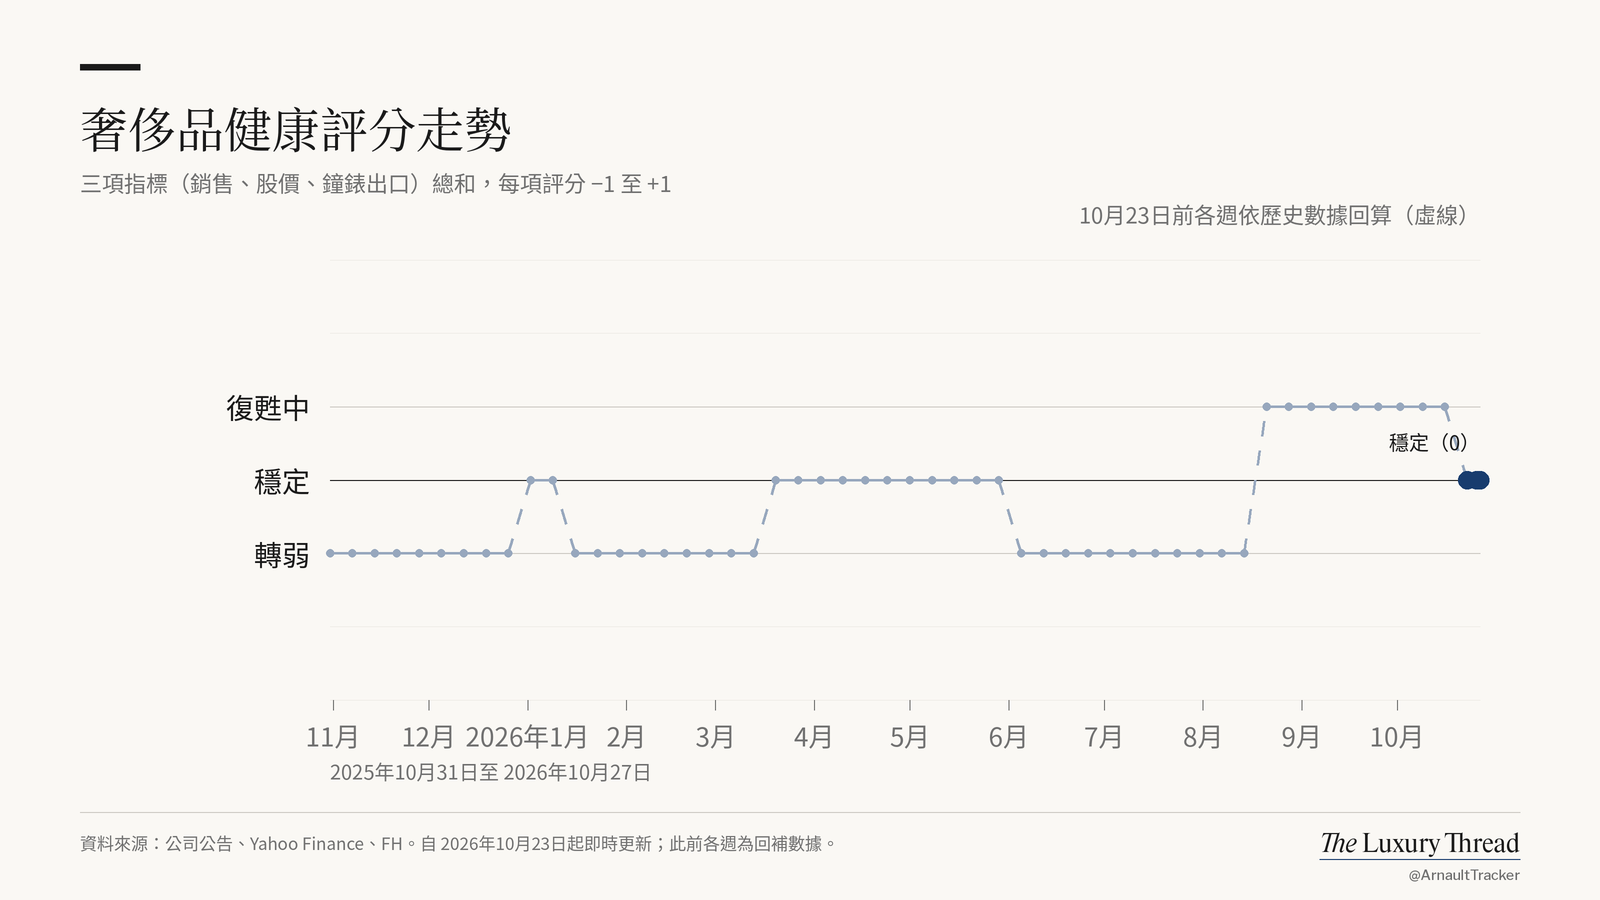
每個數據日期一個點,每次更新時記錄。2025年10月31日至 2026年10月16日的各個週五以相同方法回溯計算,僅使用各該日期已公開的股價、業績及 FH 出口數據(圖中以虛線表示,CSV 中另有標註)。股價表現以年初至今計算,因此每年一月會重新歸零;這也是 2026 年頭兩週顯示「持穩」的原因。下載 CSV
近期變動
- 10月27日 EssilorLuxottica 單日 +3.9%,Prada −2.1%,Moncler −2.0%;精品股組合年初至今 −26.4%,STOXX Europe 600 則為 +8.6%。
- 10月26日 Hermès 單日 +3.2%,EssilorLuxottica −3.4%;精品股組合年初至今 −26.4%,STOXX Europe 600 則為 +8.1%。
- 10月23日 Gucci 公布第三季業績(直營店 −9%)後,Kering 單日 −16.6%。
- 10月23日 Richemont 單日 −6.4%,Hermès −4.0%。
- 10月22日 Hermès 第三季 +4.3%,皮革製品 +10.8%;Kering 第三季 −1%;Prada 第三季 +1%。
- 10月21日 Moncler 第三季持平,Moncler 品牌 −1%,Stone Island +5%。
1. 企業業績
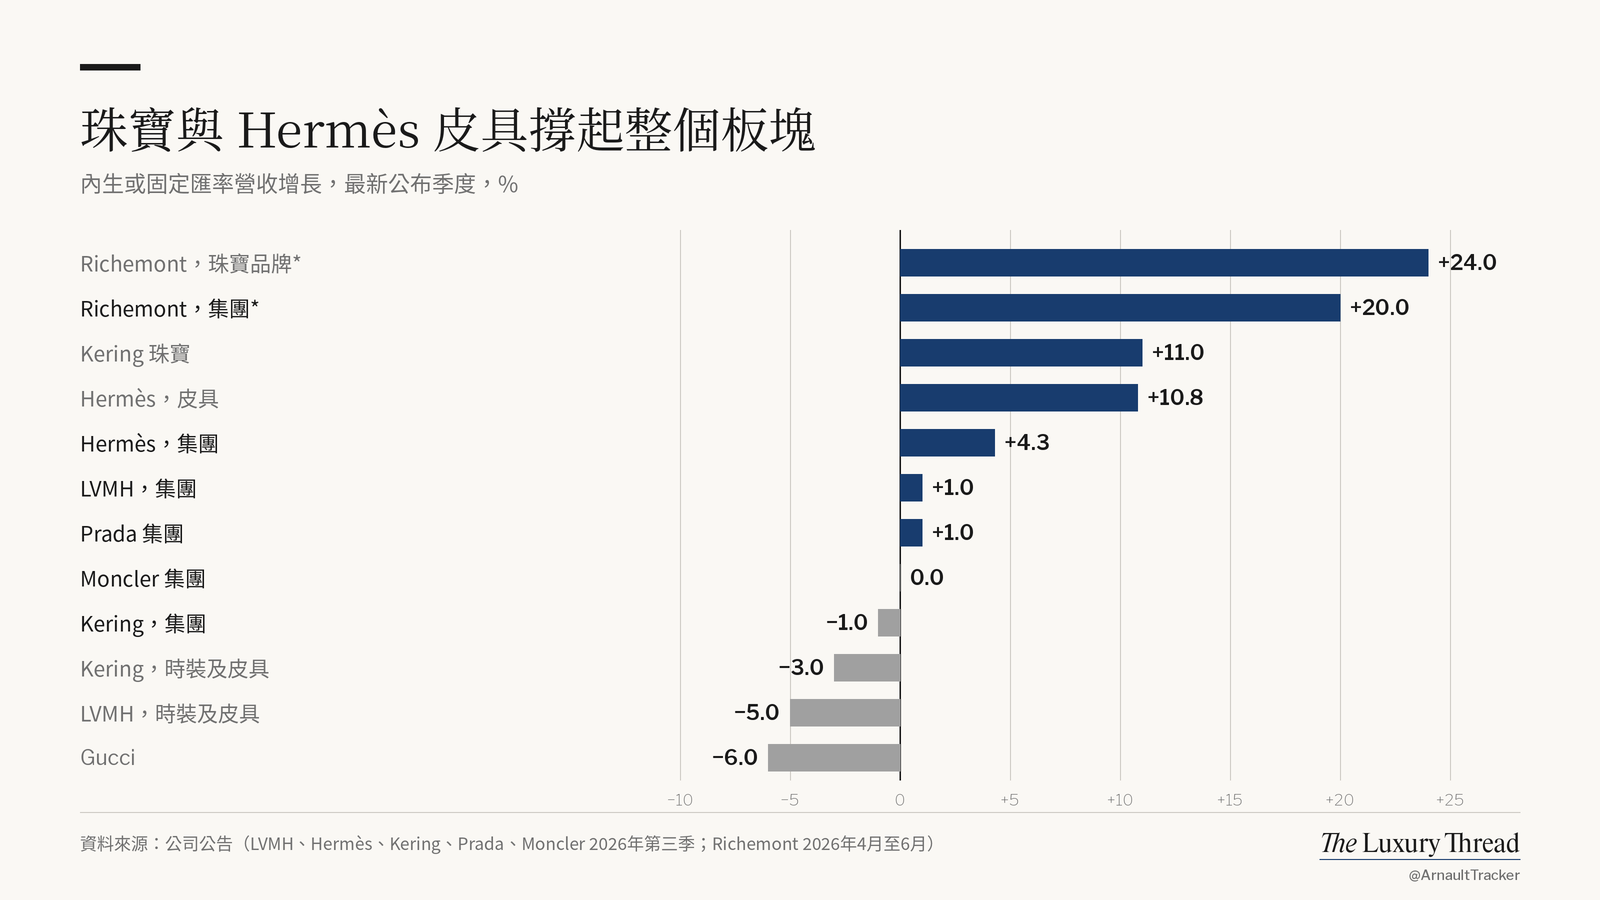
珠寶與 Hermès 皮革持續成長。LVMH 與 Kering 的時裝皮革業務正在萎縮,Gucci 則是榜上最疲弱的一條線。
| 業務線 | 成長 | 我們的看法 |
|---|---|---|
| Richemont,珠寶品牌* | +24.0% | Cartier 與 Van Cleef 是目前精品業最好的生意。 |
| Richemont,集團* | +20.0% | 雖是較早的季度,卻是各集團中最強的成績。下次更新 11月13日。 |
| Kering Jewelry | +11.0% | 規模不大,但呈雙位數成長。 |
| Hermès,皮革製品 | +10.8% | 候購名單依然奏效。 |
| Hermès,集團 | +4.3% | 放緩且不及預期,但仍遠遠領先同業。 |
| LVMH,集團 | +1.0% | 靠 Sephora 與珠寶撐場。 |
| Prada Group | +1.0% | Prada 守住;Miu Miu 在 2025 年大爆發後降溫。 |
| Moncler Group | 0.0% | 歐洲觀光客需求受挫;Stone Island 讓整體維持持平。 |
| Kering,集團 | −1.0% | 批發業務美化了疲弱的零售數字。 |
| Kering,時裝皮革 | −3.0% | Saint Laurent 與 Bottega 目前仍無法抵銷 Gucci 的拖累。 |
| LVMH,時裝皮革 | −5.0% | 中國是拖累來源,而首當其衝的是 Vuitton。 |
| Gucci | −6.0% | 直營店下滑 9%。轉型成效尚未反映在收銀台上。 |
有機或固定匯率營收成長,最新公布季度(2026年第三季,7月至9月)。*Richemont 財年以 3 月結束:2026年4月至6月,下次更新 11月13日。由於並非每家公司都公布可比較的季度序列,暫不顯示與上一季的變化。來源:LVMH、Hermès 第三季公告(finance.hermes.com)、Kering、Richemont、Prada、Moncler 2026 年前 9 個月聲明(monclergroup.com)。下載 CSV
2. 股價
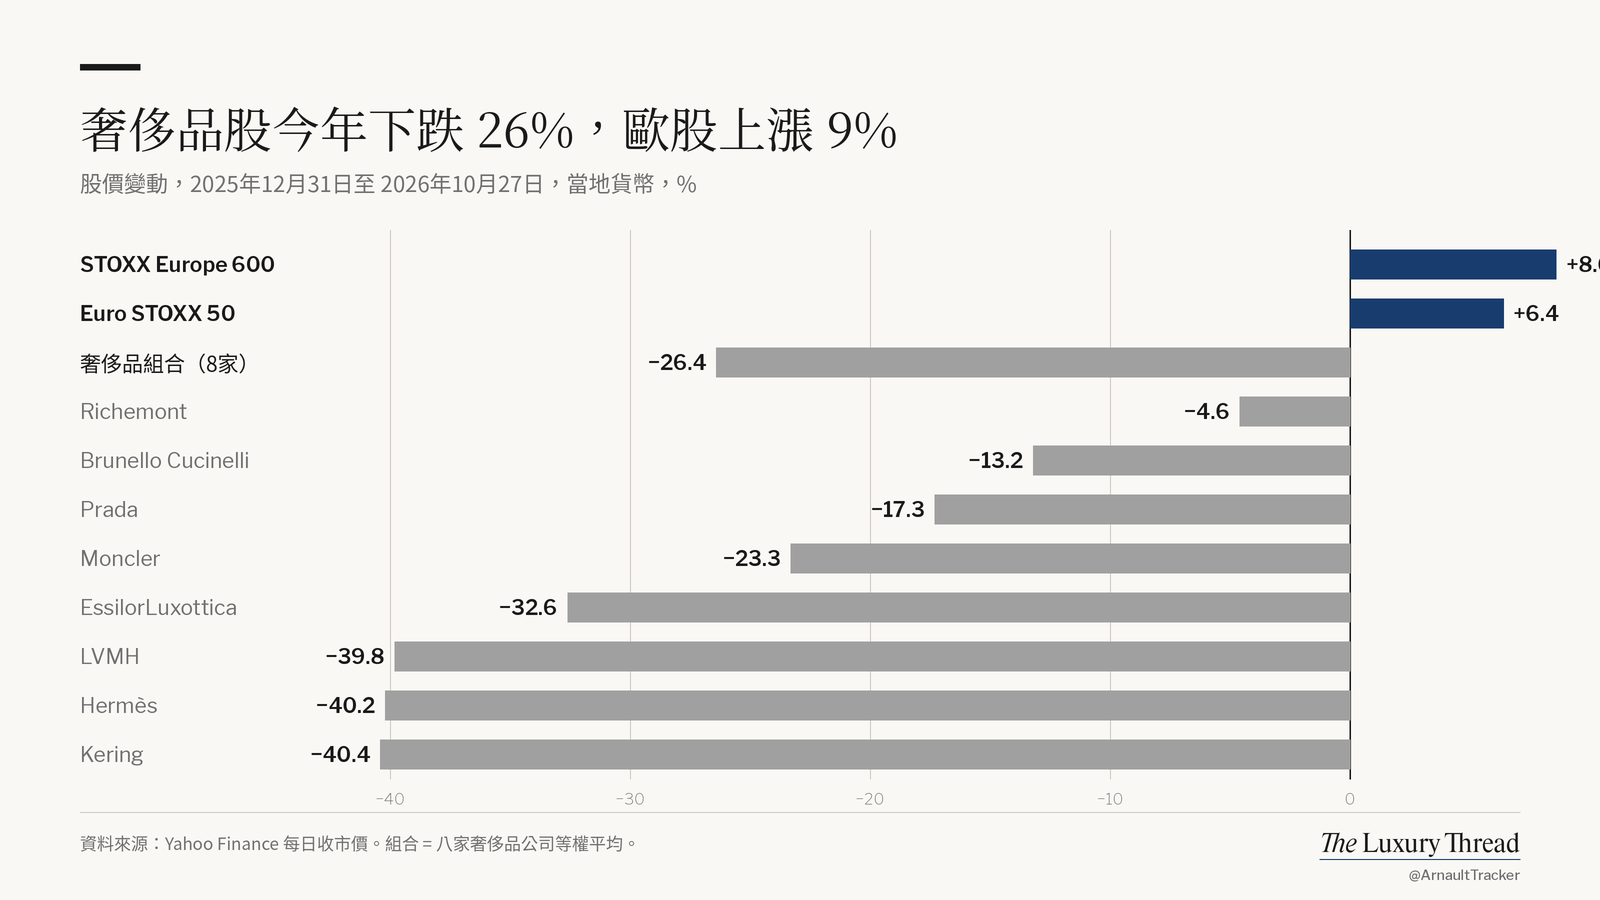
歐洲股市今年上漲。精品股下跌 26.5%,而且最大的幾個名字跌得最深。
| 名稱 | 年初至今 | 我們的看法 |
|---|---|---|
| STOXX Europe 600 | +8.6% | 大盤沒問題,這是精品股自己的問題。 |
| Euro STOXX 50 | +6.4% | |
| 精品股組合(8 檔) | −26.4% | 股價已反映長期放緩。 |
| Richemont | −4.6% | 珠寶是避風港。 |
| Brunello Cucinelli | −13.2% | 產業中成長最佳,股價卻仍下跌。 |
| Prada | −17.3% | 表現比多數同業穩健。 |
| Moncler | −23.3% | 觀光客曝險正遭市場懲罰。 |
| EssilorLuxottica | −32.6% | 第三季後反彈,但仍是大輸家。 |
| LVMH | −39.8% | 時裝皮革疲弱讓它付出一切代價。 |
| Hermès | −40.2% | 即使銷售成長,溢價估值仍在消退。 |
| Kering | −40.4% | 週五重挫 16.6%,顯示投資人已失去耐心。 |
自 2025年12月31日收盤至 2026年10月27日收盤的股價變動,以當地貨幣計。組合為八檔股票的等權平均。10月27日最大變動:EssilorLuxottica +3.9%、Prada −2.1%、Moncler −2.0%。來源:Yahoo Finance 每日收盤價。下載 CSV
3. 瑞士鐘錶出口
9 月為 CHF 2,225.9m,年增 11.7%。高於 8 月的 +9.1% 與 7 月的 +9.6%。若剔除美國的基期效應,表現就沒那麼亮眼了。
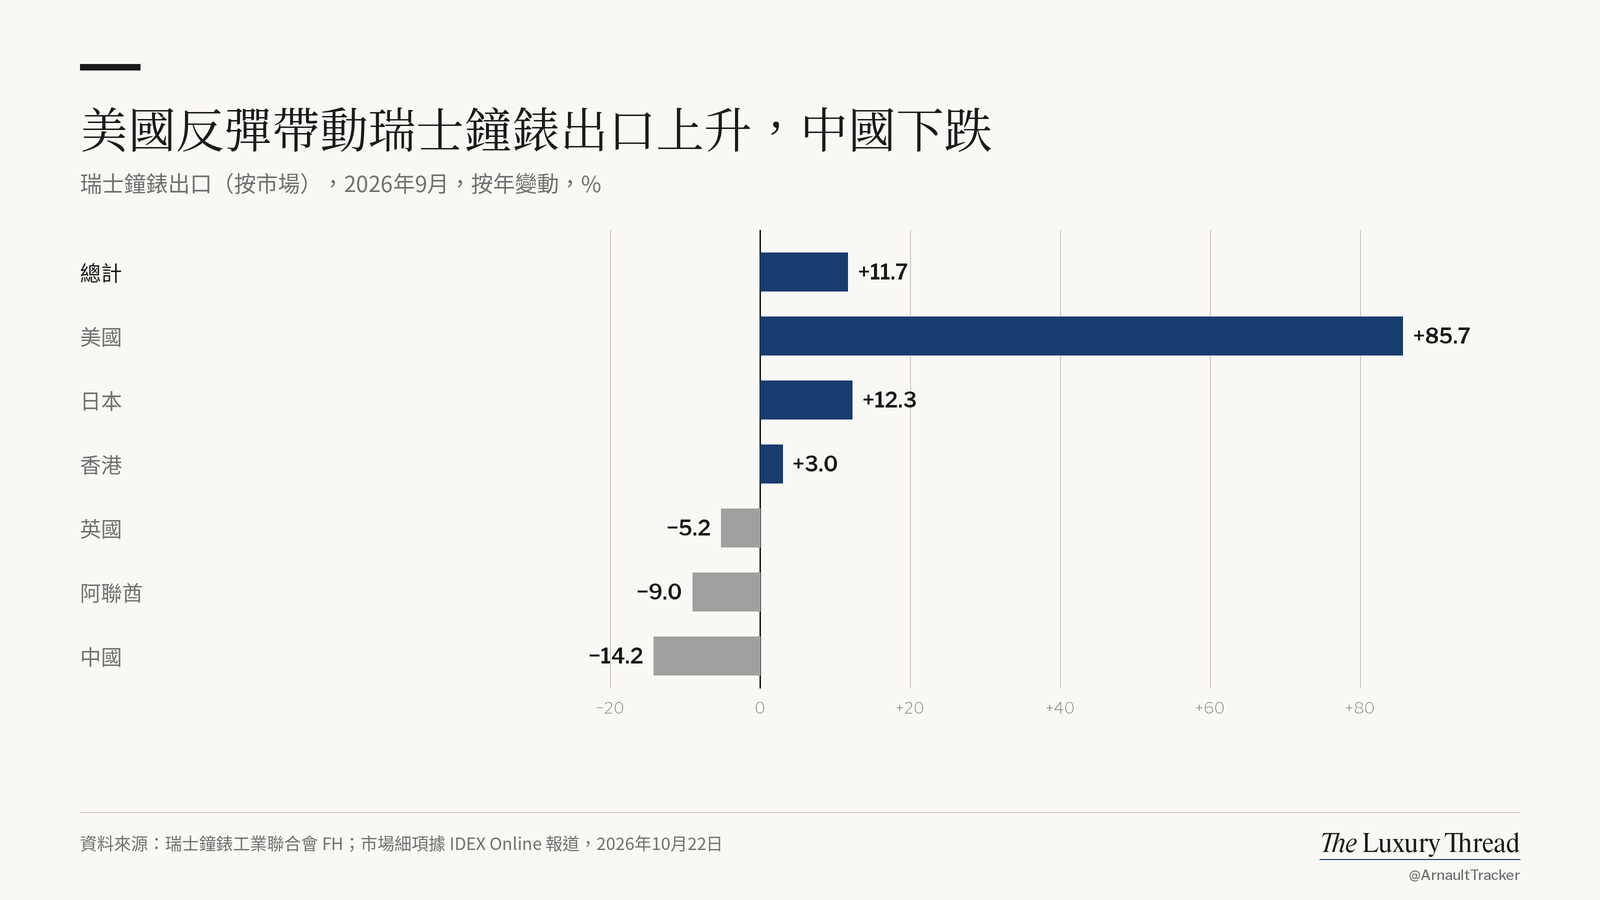
| 市場 | vs 2025年9月 | 我們的看法 |
|---|---|---|
| 總計 | +11.7% | 連續第四個月成長。 |
| 美國 | +85.7% | 主要是去年關稅衝擊造成的基期效應。 |
| 日本 | +12.3% | 本地需求穩定,加上觀光客。 |
| 香港 | +3.0% | 勉強轉正,看不到真正反彈的跡象。 |
| 英國 | −5.2% | 依然疲軟。 |
| 阿聯 | −9.0% | 波灣旅遊尚未回溫。 |
| 中國 | −14.2% | 最疲弱的大型市場,與各品牌的說法一致。 |
年初至今:CHF 19.5bn,成長 2.7%。數據為出口額,並非對消費者的銷售額。來源:瑞士鐘錶工業聯合會 FH;各市場明細引自 IDEX Online 報導;7 月與 8 月數據來自 Keystone-SDA。下載 CSV
企業計分卡
| # | 集團 | 最新一季成長 | 年初至今股價 |
|---|---|---|---|
| 1 | Richemont | +20.0% 4月至6月 | −4.6% |
| 2 | Hermès | +4.3% 第三季 | −40.2% |
| 3 | Prada | +1.0% 第三季 | −17.3% |
| 4 | LVMH | +1.0% 第三季 | −39.8% |
| 5 | Moncler | 0.0% 第三季 | −23.3% |
| 6 | Kering | −1.0% 第三季 | −40.4% |
先依成長排名,再依股價表現排名。點選集團可查看完整簡介,或瀏覽所有企業簡介。評分以外的訊號,請參閱另類指標。
後續焦點
| 日期 | 事件 | 可能帶來的改變 |
|---|---|---|
| 11月3日(週二) | 國民議會(Assemblée)表決 2027 年預算的收入部分 | 任何針對大型企業或富裕家庭的新稅,都會衝擊 LVMH、Hermès 與 Kering 的市場情緒。 |
| 11月12日(週四) | Burberry 中期業績 | 疲軟夏季過後,首度觀察英國與入門型精品需求。 |
| 11月13日(週五) | Richemont 半年度業績 | 可看出珠寶成長在強勁的春季之後是否得以延續。 |
| 11月17日(週二) | 國民議會(Assemblée)表決 2027 年完整預算 | 存在不信任案風險。政府倒台將加劇法國市場壓力。 |
| 11月中,日期待確認 | 中國 10 月社會消費品零售總額 | 9 月金銀珠寶類銷售下滑 9.6%。若再度下滑,將印證對中國的判斷。 |
| 約 11月19日至20日,日期待確認 | 瑞士 10 月鐘錶出口(FH) | 可看出美國的反彈是否不只是基期效應。 |
| 11月27日(週五) | S&P 對法國的評級審查 | 若遭降評,將對法國資產整體造成壓力。 |
| 2027年1月下旬,日期待確認 | LVMH 2026 年全年業績 | 重頭戲:時裝皮革能否止跌。 |
| 2027年2月12日(週四) | Hermès 2026 年全年業績 | 再一次:皮革製品對比其他所有業務。 |
日期取自官方行事曆與企業公告。標註「日期待確認」的項目為預期日期,尚未正式公布。
每週將儀表板寄到您的信箱。
簡短的每週摘要:健康評分、近期變動與後續焦點。另附每月報告。免費,可隨時取消訂閱。