奢侈品健康仪表盘
奢侈品行业关键指标,一页尽览。
数据截至 2026年10月27日(巴黎收盘)。更新于 2026年10月27日。第 1 版。
健康评分
稳定
各大集团的销售额大致持平,手表出口重新恢复增长,但投资者的定价所反映的情况要糟糕得多。我们的解读是:这个行业已经止跌,但尚未开始复苏。
- 销售。 集团增长中位数,最新季度:+1.0%稳定
- 股价。 奢侈品组合 vs STOXX Europe 600,年初至今:−35.0 个百分点走弱
- 手表。 瑞士手表出口,3 个月均值:+10.1%复苏
方法:每项信号计 +1(复苏)、0(稳定)或 −1(走弱)。销售:集团增长中位数高于 3% 计 +1,低于 0% 计 −1。股价:年初至今奢侈品组合领先 STOXX Europe 600 超过 5 个百分点计 +1,落后超过 5 个百分点计 −1。手表:3 个月平均出口增速高于 3% 计 +1,低于 0% 计 −1。总分为 +1 或以上为“复苏”,−1 或以下为“走弱”,其余为“稳定”。
评分走势
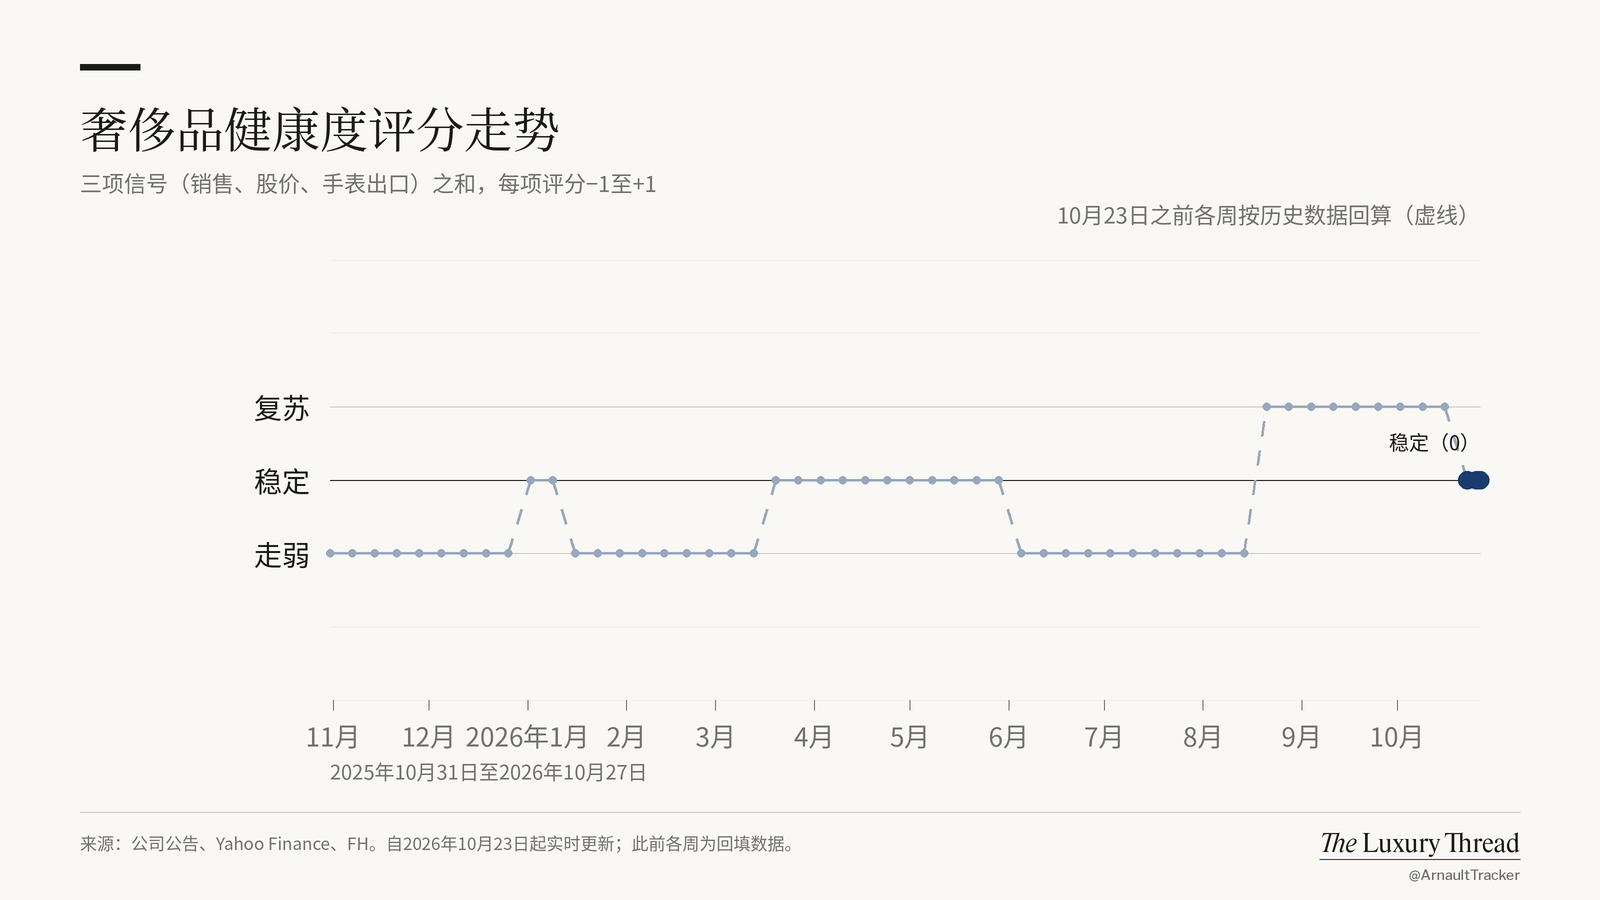
每个数据日期对应一个点,每次刷新时记录。2025年10月31日至2026年10月16日期间的各个周五已按同一方法重新计算,仅使用各日期当时已公开的股价、业绩和 FH 出口数据(图中以虚线表示,CSV 中已标注)。股价表现按年初至今计算,因此每年 1 月重置;这正是 2026 年前两周显示为“稳定”的原因。下载 CSV
近期变动
- 10月27日 EssilorLuxottica 当日 +3.9%,Prada −2.1%,Moncler −2.0%;奢侈品组合年初至今 −26.4%,同期 STOXX Europe 600 为 +8.6%。
- 10月26日 Hermès 当日 +3.2%,EssilorLuxottica −3.4%;奢侈品组合年初至今 −26.4%,同期 STOXX Europe 600 为 +8.1%。
- 10月23日 Gucci 公布第三季度业绩(自营门店 −9%)后,Kering 当日 −16.6%。
- 10月23日 Richemont 当日 −6.4%,Hermès −4.0%。
- 10月22日 Hermès 第三季度 +4.3%,皮具 +10.8%;Kering 第三季度 −1%;Prada 第三季度 +1%。
- 10月21日 Moncler 第三季度持平,Moncler 品牌 −1%,Stone Island +5%。
1. 公司业绩
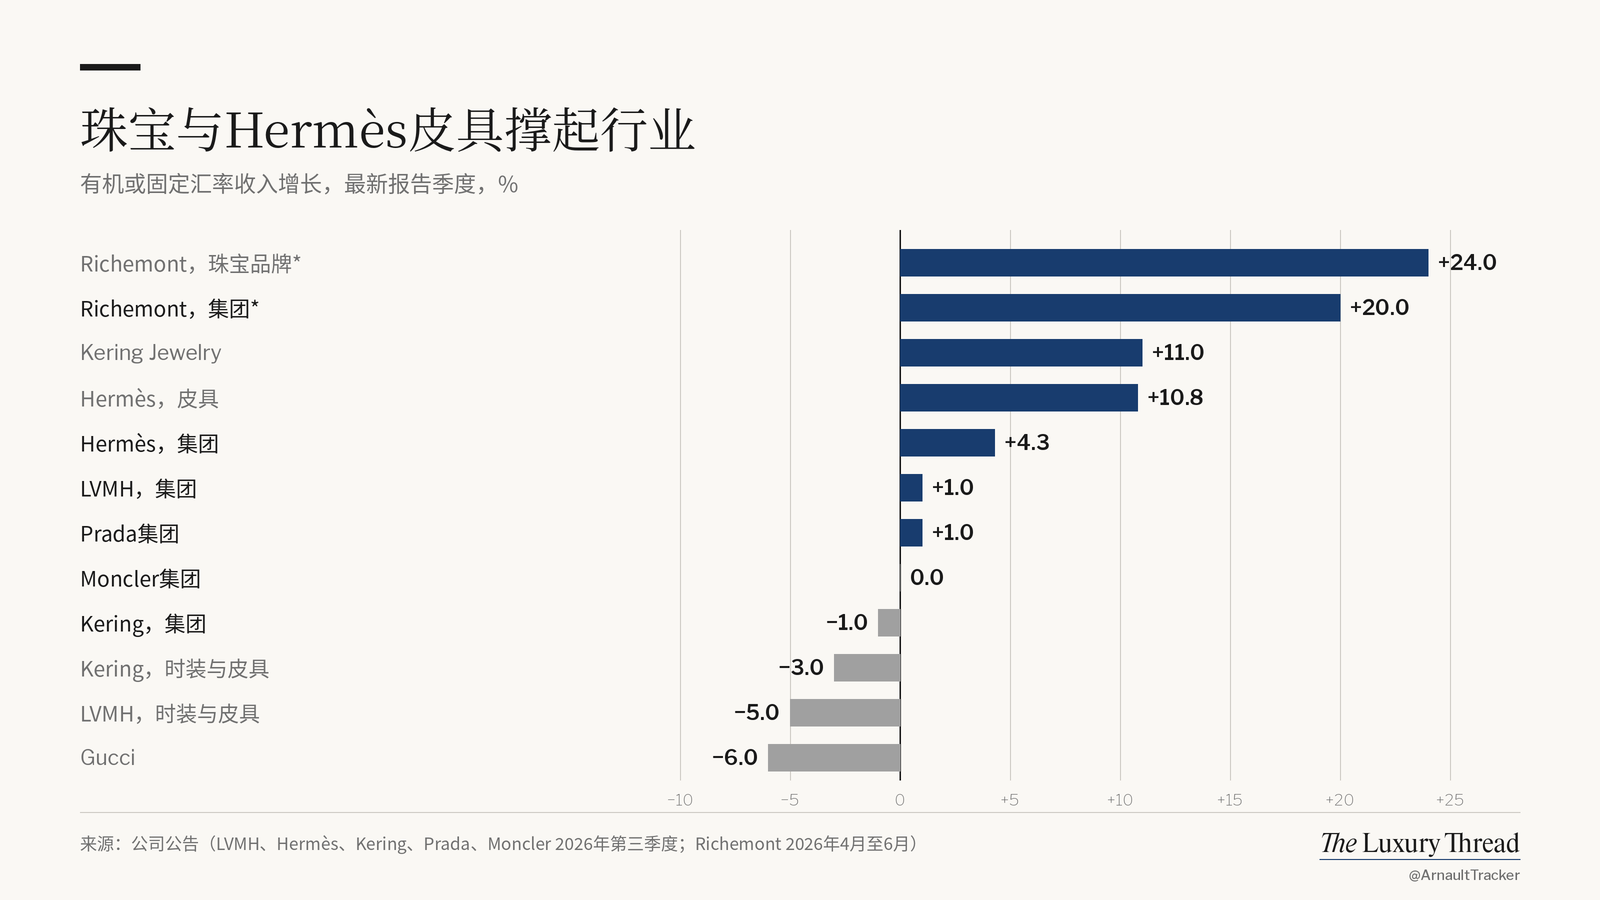
珠宝和 Hermès 皮具在增长。LVMH 和 Kering 的时装皮具业务在萎缩,Gucci 是榜单上最疲弱的一项。
| 业务线 | 增长 | 我们的观点 |
|---|---|---|
| Richemont,珠宝品牌* | +24.0% | Cartier 和 Van Cleef 是当下奢侈品行业最好的生意。 |
| Richemont,集团* | +20.0% | 数据所属季度较早,但仍是这组公司中最强劲的业绩。下次更新 11月13日。 |
| Kering Jewelry | +11.0% | 规模不大,但保持两位数增长。 |
| Hermès,皮具 | +10.8% | 等候名单模式依然奏效。 |
| Hermès,集团 | +4.3% | 增速放缓且不及预期,但仍远远领先同业。 |
| LVMH,集团 | +1.0% | Sephora 和珠宝在撑起增长。 |
| Prada Group | +1.0% | Prada 表现稳住;Miu Miu 在 2025 年的爆发式增长之后正在降温。 |
| Moncler Group | 0.0% | 欧洲游客市场受挫;Stone Island 使整体保持持平。 |
| Kering,集团 | −1.0% | 批发业务美化了疲弱的零售数据。 |
| Kering,时装皮具 | −3.0% | Saint Laurent 和 Bottega 暂时还无法抵消 Gucci 的拖累。 |
| LVMH,时装皮具 | −5.0% | 中国是主要拖累,首当其冲的是 Vuitton。 |
| Gucci | −6.0% | 自营门店下滑 9%。转型成效尚未体现在收银台上。 |
有机或按固定汇率计算的收入增长,最新报告季度(2026年第三季度,7月至9月)。*Richemont 的财年截至 3 月:数据为 2026年4月至6月,下次更新 11月13日。由于并非每家公司都发布可比的季度数据,暂未显示环比变化。来源:LVMH、Hermès 第三季度公告(finance.hermes.com)、Kering、Richemont、Prada、Moncler 2026年前9个月业绩声明(monclergroup.com)。下载 CSV
2. 股价
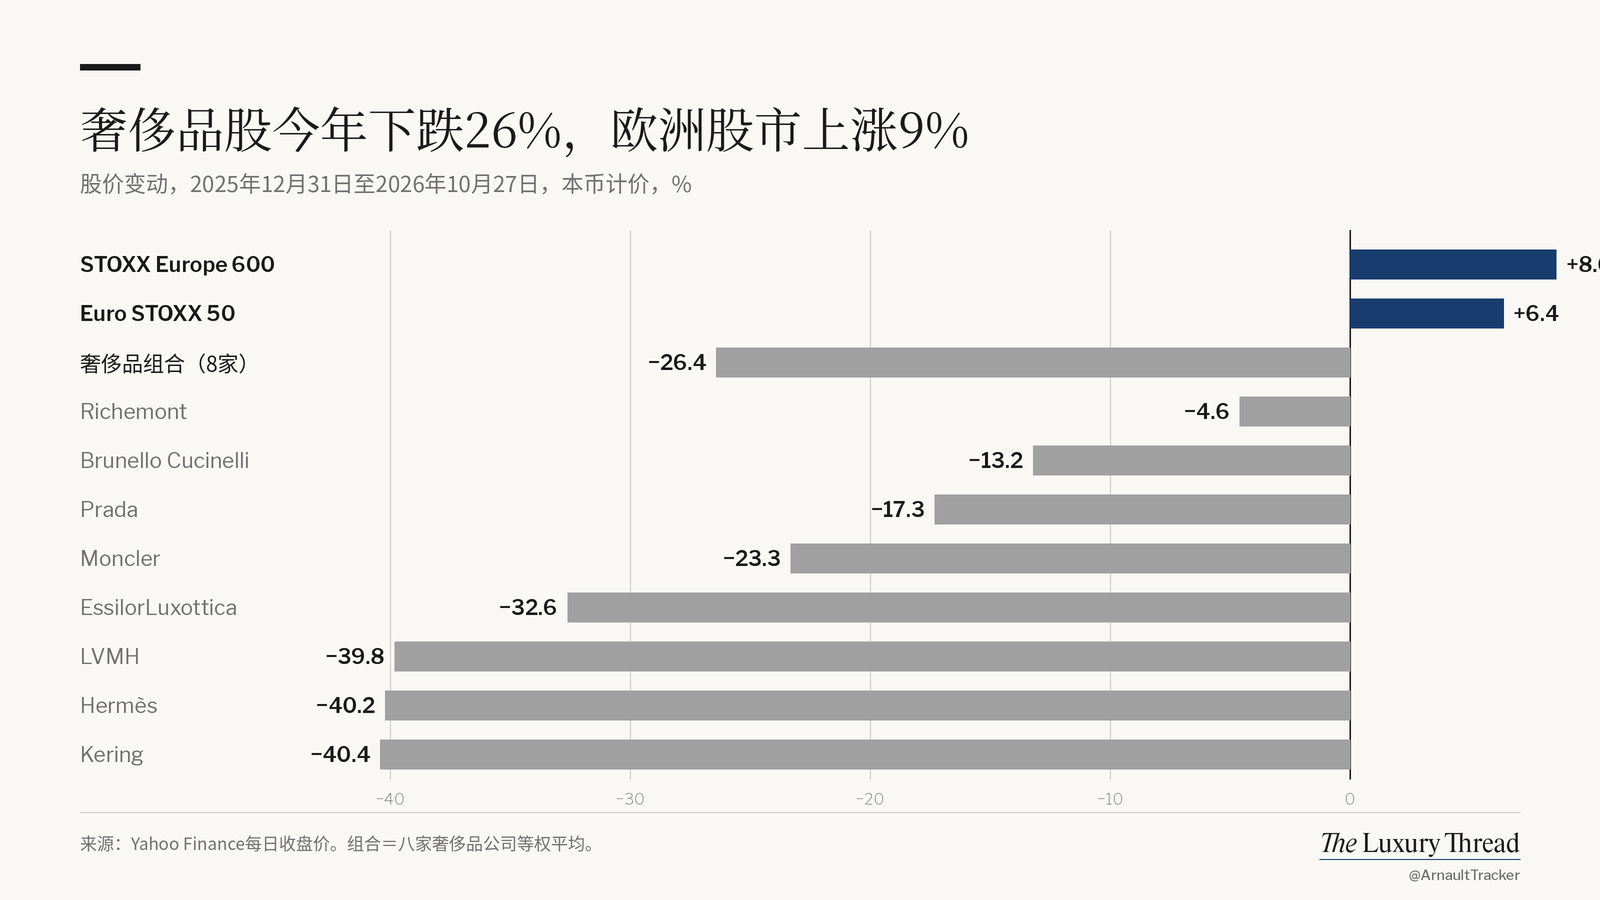
欧洲股市今年上涨。奢侈品板块下跌 26.5%,且龙头公司跌幅最大。
| 名称 | 年初至今 | 我们的观点 |
|---|---|---|
| STOXX Europe 600 | +8.6% | 大盘没问题。这是奢侈品自身的问题。 |
| Euro STOXX 50 | +6.4% | |
| 奢侈品组合(8 只股票) | −26.4% | 定价反映的是长期放缓。 |
| Richemont | −4.6% | 珠宝是避风港。 |
| Brunello Cucinelli | −13.2% | 行业中增长最好的公司,股价却仍在下跌。 |
| Prada | −17.3% | 比多数同业更具韧性。 |
| Moncler | −23.3% | 游客业务敞口正遭到市场惩罚。 |
| EssilorLuxottica | −32.6% | 第三季度业绩后反弹,但仍是大输家。 |
| LVMH | −39.8% | 时装皮具业务疲软让它损失惨重。 |
| Hermès | −40.2% | 即便销售仍在增长,估值溢价也在消退。 |
| Kering | −40.4% | 周五 16.6% 的跌幅表明投资者已失去耐心。 |
股价变动区间为 2025年12月31日收盘至 2026年10月27日收盘,以当地货币计。组合为这八只股票的等权平均。10月27日最大变动:EssilorLuxottica +3.9%,Prada −2.1%,Moncler −2.0%。来源:Yahoo Finance 每日收盘价。下载 CSV
3. 瑞士手表出口
9月出口额 CHF 2,225.9m,同比增长 11.7%,高于 8月的 +9.1% 和 7月的 +9.6%。剔除美国的基数效应后,表现就远没有那么亮眼。
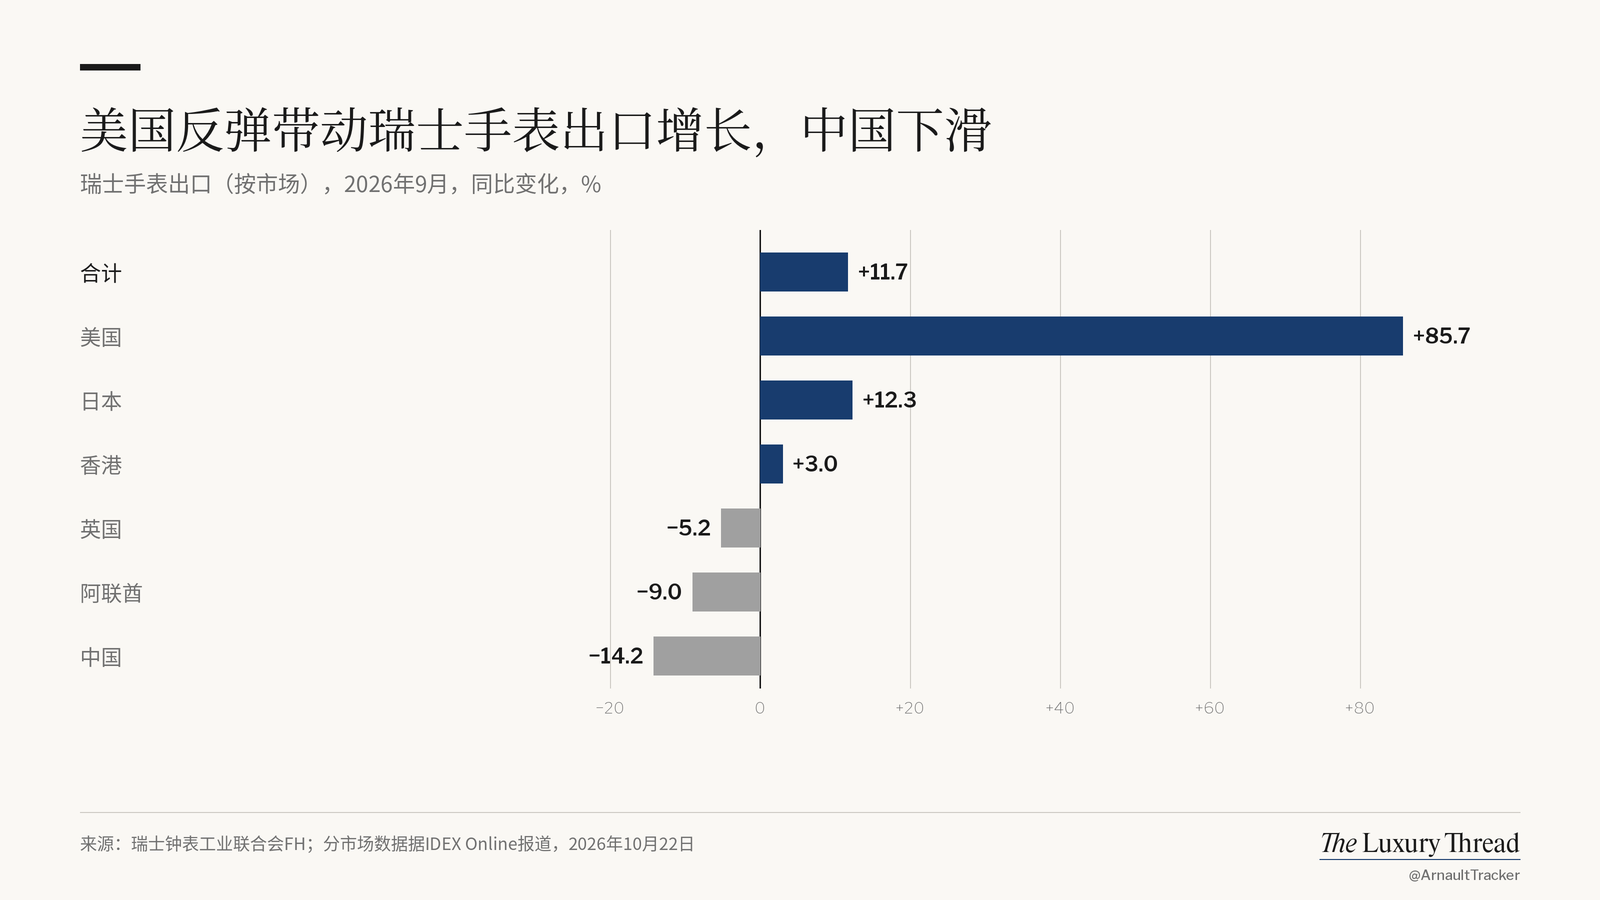
| 市场 | 较 2025年9月 | 我们的观点 |
|---|---|---|
| 总计 | +11.7% | 连续第四个月增长。 |
| 美国 | +85.7% | 主要是去年关税导致大跌后的基数效应。 |
| 日本 | +12.3% | 本地需求稳定,加上游客消费。 |
| 香港 | +3.0% | 仅勉强为正,没有真正反弹的迹象。 |
| 英国 | −5.2% | 依然疲软。 |
| 阿联酋 | −9.0% | 海湾地区旅游尚未恢复。 |
| 中国 | −14.2% | 最疲弱的大市场,与各品牌的说法一致。 |
年初至今:CHF 19.5bn,增长 2.7%。数据为出口额,而非面向消费者的销售额。来源:瑞士钟表工业联合会 FH;分市场数据引自 IDEX Online;7月和8月数据来自 Keystone-SDA。下载 CSV
公司记分卡
| # | 公司 | 最新季度增长 | 年初至今股价 |
|---|---|---|---|
| 1 | Richemont | +20.0% 4月至6月 | −4.6% |
| 2 | Hermès | +4.3% 第三季度 | −40.2% |
| 3 | Prada | +1.0% 第三季度 | −17.3% |
| 4 | LVMH | +1.0% 第三季度 | −39.8% |
| 5 | Moncler | 0.0% 第三季度 | −23.3% |
| 6 | Kering | −1.0% 第三季度 | −40.4% |
先按增长排名,再按股价表现排名。点击公司可查看完整简介,或浏览所有公司简介。评分以外的信号,请参阅另类指标。
后续看点
| 日期 | 事件 | 可能带来的影响 |
|---|---|---|
| 11月3日(周二) | 国民议会(Assemblée)就 2027 年预算的收入部分进行表决 | 任何针对大公司或富裕家庭的新税,都会打击市场对 LVMH、Hermès 和 Kering 的情绪。 |
| 11月12日(周四) | Burberry 中期业绩 | 在疲软的夏季之后,首次观察英国市场及入门级奢侈品需求。 |
| 11月13日(周五) | Richemont 半年业绩 | 揭示珠宝业务在强劲的春季之后能否保持增长。 |
| 11月17日(周二) | 国民议会(Assemblée)就 2027 年完整预算进行表决 | 存在不信任案风险。政府倒台将加剧法国市场的压力。 |
| 11月中旬,日期待定 | 中国 10月社会消费品零售总额 | 9月金银珠宝类零售额下降 9.6%。若再度下降,将印证我们对中国市场的判断。 |
| 约 11月19日至20日,日期待定 | 10月瑞士手表出口数据(FH) | 显示美国的反弹是否不仅仅是基数效应。 |
| 11月27日(周五) | S&P 对法国的评级审查 | 若遭下调评级,将整体拖累法国资产。 |
| 2027年1月下旬,日期待定 | LVMH 2026 全年业绩 | 重头戏:时装皮具业务能否止跌。 |
| 2027年2月12日(周四) | Hermès 2026 全年业绩 | 皮具与其他所有业务的对比,再度上演。 |
日期来自官方日历和公司公告。标注“日期待定”的事项为预期日期,尚未正式公布。
每周将仪表盘发送到你的邮箱。
简短的每周摘要:健康评分、近期变动和后续看点,另附月度报告。免费,可随时退订。